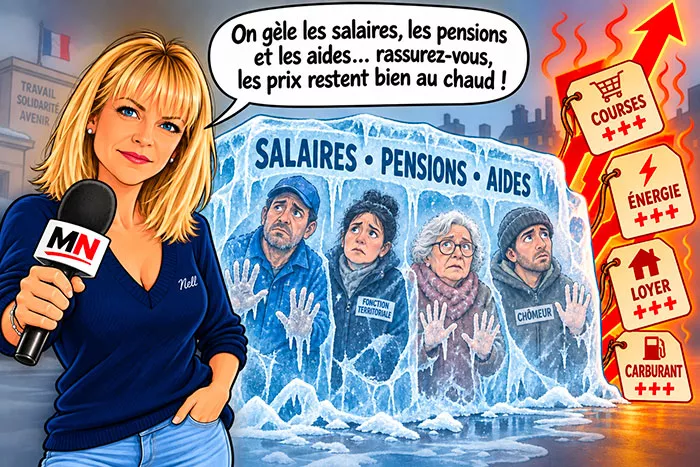
La France au congélateur social
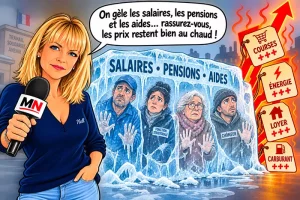
Le mot est habilement choisi. On ne baisse plus les salaires, les pensions ou les prestations : on les « gèle ». Aucun montant ne diminue officiellement sur la fiche de paie ou le relevé bancaire. Pourtant, lorsque les prix, les loyers, l’énergie, les mutuelles et les transports continuent d’augmenter, un revenu immobile permet d’acheter moins. Le gel est donc une baisse réelle, seulement rendue moins visible. Montceau News s’est penché sur la question.
Pour préparer le budget 2027, le gouvernement envisage un effort global de 54 milliards d’euros. Les retraités seraient mis à contribution par une sous-indexation de certaines pensions ou par une réduction de leur abattement fiscal. Le point d’indice des fonctionnaires resterait gelé. Un gel des aides personnelles au logement est désormais envisagé, même si Matignon affirme vouloir préserver le RSA, l’allocation aux adultes handicapés et le minimum vieillesse. Dans le même temps, l’assurance-chômage a subi plusieurs réformes restrictives et les bénéficiaires du RSA sont soumis à de nouvelles obligations et à des sanctions renforcées.
Fonctionnaires, salariés du privé, chômeurs, allocataires et retraités ne relèvent pas des mêmes règles. Mais ils subissent une même mécanique : faire porter le redressement des comptes sur les revenus du travail, de remplacement et de solidarité, en prélevant non pas toujours des euros visibles, mais du pouvoir d’achat.
Le point d’indice : une vieille recette budgétaire. Le traitement principal des fonctionnaires est calculé en multipliant leur indice majoré par la valeur du point d’indice. Depuis juillet 2023, ce point vaut 4,92278 euros par mois. Un agent classé à l’indice majoré 400 perçoit ainsi environ 1 969 euros brut de traitement indiciaire. Le point a été pratiquement gelé de juillet 2010 à juillet 2016. Deux revalorisations de 0,6 % sont ensuite intervenues, en juillet 2016 et février 2017. Nouveau gel de 2018 à juin 2022, puis augmentation de 3,5 % en juillet 2022 et de 1,5 % en juillet 2023. Depuis, plus rien. Les cinq points attribués à tous les agents en janvier 2024 ont amélioré individuellement les grilles, mais ils n’ont pas relevé la valeur du point.
Entre juillet 2010 et aujourd’hui, celle-ci n’a augmenté que d’un peu plus de 6 %, très loin de la hausse générale des prix. Les avancements d’échelon, les promotions et certaines primes ont parfois compensé une partie de la perte. Mais une promotion qui sert seulement à préserver le pouvoir d’achat n’est plus vraiment une promotion : elle permet simplement de courir pour rester au même endroit. L’Insee a ainsi constaté qu’en 2022, malgré la revalorisation de 3,5 % intervenue en juillet, le salaire net moyen avait reculé de 1,4 % en euros constants dans l’ensemble de la fonction publique. La baisse atteignait 1,1 % dans la territoriale. Les agents recevaient davantage d’euros, mais ces euros leur permettaient d’acheter moins.
Avec une inflation de 2 %, un traitement indiciaire de 1 900 euros gelé perd environ 38 euros de pouvoir d’achat par mois, soit 456 euros sur une année. Pour 2 500 euros, la perte atteint environ 600 euros annuels. Rien n’est retiré sur la fiche de paie : la diminution se retrouve dans le panier de courses, le plein de carburant ou la facture de chauffage.
Quand le traitement des fonctionnaires passe sous le Smic. La situation des catégories C montre jusqu’où le tassement des grilles est allé. Depuis le 1er juin 2026, le Smic brut mensuel atteint 1 867,02 euros pour un temps complet. Or le traitement correspondant au minimum de la fonction publique, fixé à l’indice majoré 366, n’est que de 1 801,74 euros. Plusieurs indices supérieurs demeurent eux-mêmes inférieurs au Smic. Ces agents ne sont pas légalement payés sous le salaire minimum. Une indemnité différentielle complète leur traitement pour atteindre le Smic. Mais la nuance administrative ne doit pas cacher la réalité : leur grille statutaire prévoit bien un traitement inférieur au minimum légal, que l’administration doit ensuite réparer par une indemnité. Dès janvier 2026, avant la nouvelle hausse du Smic de juin, le gouvernement reconnaissait que 356 000 agents des trois fonctions publiques étaient concernés. Depuis juin, les agents rémunérés sur la base d’indices majorés compris entre 366 et 379 doivent être complétés. Une part importante appartient à la catégorie C de la territoriale : adjoints administratifs ou techniques, agents d’entretien, Atsem, agents sociaux, animateurs, personnels de restauration, agents des espaces verts ou des établissements scolaires.
Lorsque le Smic rattrape plusieurs échelons, un débutant et un agent possédant déjà plusieurs années d’ancienneté finissent par percevoir presque la même rémunération. L’expérience et les qualifications sont écrasées contre un même plancher. L’agent ne progresse plus réellement : il attend simplement de sortir de la zone dans laquelle le Smic a englouti sa grille.
Une indemnité qui compte peu pour la retraite. Pour les fonctionnaires territoriaux titulaires affiliés à la CNRACL, la pension principale est calculée sur le dernier traitement indiciaire détenu pendant au moins six mois. À carrière complète, le taux maximal est de 75 %, sous réserve de la durée d’assurance et des éventuelles décotes ou surcotes. L’indemnité différentielle améliore le revenu immédiat, mais elle ne relève pas l’indice. Elle n’entre donc pas dans le calcul de la pension principale comme le ferait une véritable revalorisation indiciaire. Elle peut produire quelques droits au régime additionnel de la fonction publique, la RAFP, dans la limite de l’assiette réglementaire des primes, mais cet effet est faible.
Un agent dont le traitement indiciaire est de 1 802 euros reçoit environ 65 euros pour atteindre le Smic de juin 2026. Sa rémunération atteint bien 1 867 euros, mais sa pension principale reste calculée sur le traitement indiciaire. Au taux de 75 %, les 65 euros exclus correspondent théoriquement à près de 49 euros mensuels. Le montant réel dépendra de la carrière et de l’indice détenu au départ, mais le principe est clair : on complète le salaire sans construire les mêmes droits à retraite. Le gel du point produit donc une double peine. Il réduit immédiatement le pouvoir d’achat et maintient plus bas le traitement qui servira à calculer la future pension.
Dans le privé, un gel sans point d’indice. Les salariés du privé ne possèdent pas de point d’indice national. Leurs salaires dépendent du contrat, des conventions collectives, des minima de branche et des négociations annuelles dans les entreprises. L’État ne peut donc pas annoncer un gel général comparable à celui de la fonction publique. Mais le gel existe sous d’autres formes. Une entreprise peut décider de n’accorder aucune augmentation générale, de réserver les hausses à quelques salariés ou de verser une prime exceptionnelle. Or une prime aide ponctuellement, mais elle ne relève durablement ni le salaire de base, ni les augmentations futures calculées sur ce salaire, ni les droits à retraite proportionnels à la rémunération.
En 2024, les rémunérations du privé ont progressé en moyenne de 2,8 %, davantage que l’inflation de cette année-là. Ce rattrapage est toutefois intervenu après sept trimestres, entre 2021 et 2023, pendant lesquels les prix avaient augmenté plus vite que les salaires. Les augmentations négociées ont ensuite ralenti, autour de 2,1 % en 2025, tandis qu’une part importante des entreprises n’envisageait aucune hausse générale.
Le Smic, lui, est automatiquement revalorisé en fonction de l’inflation supportée par les 20 % de ménages aux revenus les plus faibles. Mais lorsque le Smic augmente sans que les grilles de branche suivent, il rattrape les premiers coefficients conventionnels. Des salariés qualifiés ou expérimentés sont ramenés au voisinage du salaire minimum, comme les catégories C de la fonction publique. Le problème n’est pas que le Smic augmenterait trop vite. Il est que les salaires placés au-dessus progressent trop lentement. Accuser le salaire minimum de rattraper les grilles revient à reprocher au thermomètre de révéler la fièvre.
Chômage : indemniser moins longtemps et sous davantage de conditions. L’assurance-chômage n’est pas une aide charitable. C’est un revenu de remplacement financé par le travail et destiné aux salariés qui perdent leur emploi. Pourtant, les réformes successives l’ont de plus en plus présentée comme un coût ou comme un possible encouragement à l’inactivité.
La réforme entrée en vigueur en 2021 a modifié le calcul du salaire journalier de référence, pénalisant particulièrement les personnes alternant contrats courts et périodes sans emploi. Depuis février 2023, la durée d’indemnisation varie selon la conjoncture : lorsque le chômage est considéré comme suffisamment bas, un coefficient réducteur diminue de 25 % la durée théorique des droits, tout en maintenant un plancher minimal. Depuis avril 2025, l’allocation est mensualisée sur une base fixe de trente jours. Cela simplifie la gestion, mais produit sur une année cinq jours d’indemnisation de moins que l’ancien calcul suivant la longueur réelle des mois. Les conditions applicables aux seniors ont également été durcies et les âges permettant de bénéficier de durées plus longues ont été repoussés. Depuis le 1er septembre 2026, un nouveau rabot concerne les personnes quittant leur emploi par rupture conventionnelle : la durée maximale d’indemnisation est ramenée de dix-huit à quinze mois pour les moins de 55 ans. Le gouvernement justifie ces mesures par la nécessité d’encourager le retour à l’emploi et de limiter certaines ruptures négociées utilisées comme voie d’accès à l’indemnisation.
Mais réduire la durée des droits ne crée ni emploi, ni moyen de transport, ni solution de garde d’enfants, ni formation adaptée. Cela est particulièrement vrai dans les anciens bassins industriels et les territoires ruraux, où les emplois disponibles ne correspondent pas toujours aux qualifications et où l’absence de mobilité devient un obstacle majeur. On peut rendre le chômage plus pauvre sans rendre l’emploi plus abondant.
RSA : de la solidarité au soupçon. Depuis le 1er janvier 2025, les bénéficiaires du RSA sont automatiquement inscrits à France Travail et doivent signer un contrat d’engagement. Celui-ci prévoit en principe quinze à vingt heures hebdomadaires d’activités destinées à favoriser l’insertion : démarches de recherche d’emploi, formation, immersion, accompagnement social ou résolution de difficultés liées au logement, à la santé et à la mobilité. Ces heures doivent être adaptées à la situation personnelle, et des exemptions existent notamment pour les personnes rencontrant des difficultés particulières de santé, de handicap ou de garde d’enfant.
Sur le papier, accompagner davantage peut être utile. Un allocataire isolé a souvent besoin d’un interlocuteur, d’une formation, d’un permis de conduire, d’un logement stable ou de soins avant de pouvoir reprendre un emploi. Mais un accompagnement nécessite du personnel, du temps et des solutions concrètes. Sans ces moyens, les quinze heures risquent de devenir une obligation administrative supplémentaire plutôt qu’un chemin vers l’emploi. Depuis juin 2025, le régime dit de « suspension-remobilisation » permet de réduire ou suspendre le RSA en cas de non-respect du contrat. Dès le premier manquement, la sanction peut atteindre de 30 % à 100 % de l’allocation pendant un ou deux mois. Des garde-fous existent pour les foyers comprenant plusieurs personnes et l’allocation peut être reversée rétroactivement en cas de régularisation. Mais une suspension, même temporaire, peut suffire à provoquer un impayé de loyer, une coupure d’énergie ou une dette bancaire. En 2026, le RSA d’une personne seule demeure très inférieur au seuil de pauvreté. Le présenter comme un revenu confortable relève donc de la fiction. La question centrale n’est pas de savoir si chaque allocataire accomplit assez de formalités, mais si la société lui propose réellement un emploi, un accompagnement et les moyens matériels de l’occuper. Pour le budget 2027, Matignon affirme désormais exclure un gel du RSA, de l’AAH et du minimum vieillesse. C’est une précision importante : il ne faut pas annoncer un gel qui n’est pas, à ce stade, retenu. Mais le maintien de l’indexation n’efface ni le renforcement des obligations, ni le risque de sanctions, ni le non-recours aux droits.
APL : geler l’aide quand les loyers ne gèlent pas. Le gouvernement envisage en revanche un gel des aides personnelles au logement en 2027. Là encore, l’aide ne baisserait pas nominalement. Mais les loyers, les charges et les dépenses d’énergie continueraient d’augmenter. Le locataire devrait payer lui-même la différence. Les APL ont déjà subi plusieurs économies : baisse uniforme de cinq euros en 2017, sous-indexations, réduction de loyer de solidarité dans le parc social et réforme du calcul en temps réel. Chaque mesure paraît modeste lorsqu’elle est isolée. Leur accumulation réduit pourtant la capacité de l’aide à remplir sa fonction première : empêcher que le logement absorbe une part insupportable du revenu.
Pour un ménage modeste, quelques euros ne sont pas une abstraction. Ils séparent parfois un compte à zéro d’un découvert, ou une facture payée d’un premier impayé. Geler les APL pendant que les loyers progressent revient à déplacer progressivement le financement du logement vers ceux qui disposent déjà du moins de marge.
Les retraités dans le même étau. Pour 2027, plusieurs pistes restent ouvertes : gel ou sous-indexation de certaines pensions, réduction de l’abattement fiscal de 10 %, ou combinaison des deux. L’effort demandé aux retraités resterait inférieur à 6 milliards d’euros. Rien n’est encore définitivement voté. Le gouvernement assure qu’aucune pension ne diminuera en euros et que les petites retraites seront protégées. Mais avec une inflation de 1,6 %, une pension intégralement gelée perdrait environ 192 euros de pouvoir d’achat annuel pour 1 000 euros par mois, 288 euros pour 1 500 euros et 384 euros pour 2 000 euros. Tous les retraités ne vivent pas la même situation. Certains disposent de revenus et de patrimoines confortables. Il n’est pas illégitime de discuter d’une contribution des plus favorisés. Mais une pension moyenne masque les écarts entre femmes et hommes, carrières complètes et interrompues, anciens cadres et ouvriers, couples propriétaires et personnes seules locataires. Une pension de 1 500 euros n’est pas un privilège lorsqu’il faut payer logement, énergie, mutuelle, voiture et parfois aider les enfants.
Syndicats et partis : qui doit payer ? La CGT, Force ouvrière, la FSU, Solidaires et l’UNSA refusent le gel du point d’indice et réclament une revalorisation générale des traitements ainsi qu’une reconstruction des grilles. La CFDT demande également des mesures salariales, notamment pour les bas et moyens traitements, tout en privilégiant davantage la négociation et des mesures ciblées. Dans le privé, les syndicats réclament des augmentations durables du salaire de base, la revalorisation des minima de branche et un partage plus équitable des profits.
Les confédérations contestent aussi les restrictions successives de l’assurance-chômage. Elles considèrent que les salariés privés d’emploi ne peuvent être tenus responsables de la pénurie d’emplois ou des stratégies de contrats courts décidées par les entreprises. Elles dénoncent enfin des sanctions contre les bénéficiaires du RSA susceptibles d’aggraver la pauvreté plutôt que de faciliter l’insertion. Force ouvrière, notamment, juge qu’un gel des prestations sociales ferait payer le déficit aux plus modestes.
À gauche, La France insoumise, le Parti socialiste, les Écologistes et le Parti communiste rejettent globalement le gel des pensions et du point d’indice ainsi que les coupes dans les revenus de solidarité. Avec des différences entre eux, ils proposent de solliciter davantage les hauts patrimoines, les revenus financiers, les grandes successions, les superprofits et certaines niches fiscales, et de réexaminer les aides publiques accordées sans contreparties suffisantes aux grandes entreprises.
Les Républicains mettent davantage l’accent sur la réduction des dépenses, la lutte contre « l’assistanat » et le renforcement des obligations liées au RSA, tout en défendant généralement la protection des petites pensions. Le Rassemblement national s’oppose au gel des retraites et se présente comme protecteur du pouvoir d’achat, mais soutient lui aussi un durcissement des conditions d’accès à certaines prestations, particulièrement pour les étrangers. Le bloc gouvernemental invoque l’urgence de réduire un déficit de 5,4 % du PIB et une dette qui pourrait dépasser 120 % en 2027.
La dette est réelle. Mais un budget n’est jamais une simple opération comptable : il désigne ceux qui paieront et ceux qui seront épargnés. Geler les revenus fixes, réduire les droits au chômage ou sanctionner plus rapidement le RSA est administrativement facile. Taxer davantage les patrimoines importants, conditionner les aides aux grandes entreprises ou remettre à plat les niches fiscales exige des choix politiques plus conflictuels.
À force de geler le point d’indice, les pensions, les APL et les salaires, tout en rabotant le chômage et en plaçant le RSA sous surveillance, le gouvernement finira peut-être par ralentir la consommation. Non parce que les prix auront baissé, mais parce que ceux qui travaillent, cherchent un emploi ou ont terminé leur carrière ne pourront plus les payer.
Gilles Desnoix
Sources : Insee, Drees, Unedic, France Travail, Direction générale de l’administration et de la fonction publique, CNRACL, RAFP, Conseil d’orientation des retraites, Banque de France, ministère de l’Économie et des Finances, ministère du Travail, Banque des Territoires, LCP, Public Sénat, CGT, CFDT, Force ouvrière, FSU, Solidaires, UNSA.